Le refus des titres-restaurant par un collaborateur suscite de nombreuses interrogations au sein des services administratifs. En effet, ce moyen de paiement reste l’un des avantages sociaux préférés des salariés en France. De plus, la participation financière de l’employeur allège considérablement les frais de repas quotidiens. Néanmoins, l’attribution de ce dispositif engendre une retenue obligatoire sur la fiche de paie. C’est pourquoi le salarié conserve le droit légal de refuser cet avantage.
Entre respect de la liberté contractuelle et impératifs de conformité sociale, le formalisme doit être irréprochable. Par conséquent, voici les règles indispensables pour gérer cette renonciation sans risque juridique.
1. Principe de liberté : l’employeur peut-il imposer l’adhésion ?
En droit du travail français, la réponse est parfaitement claire : l’employeur ne peut contraindre personne à accepter des titres-repas.
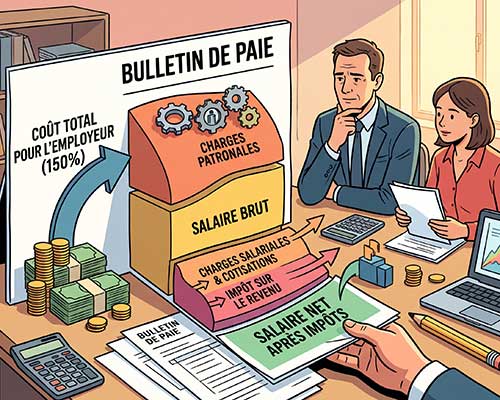
Certes, l’entreprise finance entre 50 % et 60 % de la valeur faciale du titre. Toutefois, le collaborateur assume le reste de la dépense par une retenue mensuelle sur son salaire net. Or, le Code du travail interdit tout prélèvement non consenti sur la rémunération. Ainsi, le refus des titres-restaurant relève du libre arbitre absolu de chaque employé.
Les motifs légitimes de renonciation des salariés
Plusieurs arguments incitent régulièrement un travailleur à renoncer à cet avantage :
- La protection du salaire net disponible : Pour les salariés à temps partiel ou au SMIC, un prélèvement de 60 € à 100 € par mois pèse lourdement sur les charges fixes.
- Les habitudes alimentaires personnelles : Les personnes apportant leur repas préparé à domicile préfèrent conserver leur rémunération en argent liquide.
- Les contraintes techniques d’utilisation : Le plafond légal de paiement journalier et les restrictions le dimanche rebutent certains consommateurs.
D’ailleurs, vous pouvez retrouver les plafonds légaux de dépenses sur le portail Service-Public.fr.
2. Conséquences juridiques et financières après un refus des titres-restaurant
La renonciation d’un salarié produit des effets précis confirmés par la jurisprudence de la Cour de cassation.
L’absence totale d’indemnité compensatrice
Refuser ce dispositif ne confère aucun droit à recevoir la part patronale en espèces. En effet, l’employeur met en place un avantage collectif en nature, mais ne doit pas le remplacer par une prime. Verser l’équivalent sur la fiche de paie requalifierait d’ailleurs cette somme en salaire brut soumis à cotisations.
Le respect absolu de l’égalité de traitement
Pour bénéficier d’exonérations sociales, l’attribution doit s’adresser à l’ensemble du personnel d’un établissement. Cependant, le refus des titres-restaurant à titre individuel ne remet pas en cause le caractère collectif du régime. Il suffit simplement de démontrer que la proposition initiale a été adressée loyalement à tous.
3. Procédure et formalisme : sécuriser la gestion en paie
Afin d’écarter toute contestation devant le Conseil de prud’hommes, le gestionnaire de paie doit respecter une procédure stricte :
| Étape de gestion | Modalité pratique | Objectif de conformité |
|---|
| 1. Demande écrite formelle | Courrier signé ou email avec accusé de réception | Preuve tangible du consentement du collaborateur |
| 2. Archivage au dossier RH | Conservation sécurisée dans le dossier salarié | Protection lors d’un contrôle ou d’un litige |
| 3. Paramétrage logiciel | Suppression de la ligne de retenue sur salaire | Exactitude des montants nets et de la DSN |
| 4. Clause de réversibilité | Fixation d’une date de réintégration annuelle | Fluidité dans la commande auprès des émetteurs |
Exemple de clause écrite de renonciation
« Je soussigné(e) [Nom et Prénom], occupant le poste de [Fonction], confirme refuser l’attribution des titres-restaurant à compter du [Date]. Je reconnais que ce choix annule tout prélèvement sur mon salaire net, sans ouvrir droit au versement d’une prime compensatoire de remplacement. »
4. Cadre d’exonération auprès de l’URSSAF et plafonds légaux
Pour les collaborateurs conservant leurs titres, la contribution de l’entreprise est affranchie de cotisations sociales sous deux conditions strictes :
- Être comprise entre 50 % et 60 % de la valeur nominale du titre attribué.
- Ne pas excéder la valeur maximale d’exonération définie par la réglementation officielle.
Si la participation patronale dépasse ces seuils, la fraction excédentaire est réintégrée dans l’assiette des cotisations de la Sécurité sociale. Pour vérifier les règles de redressement, vous pouvez consulter les fiches repères de l’URSSAF. Pour administrer facilement vos variables salariales, découvrez nos solutions RH et SIRH.
5. Pourquoi auditer le traitement de vos avantages repas ?
La gestion des cartes repas implique un suivi quotidien des présences et des absences (congés, arrêts maladie). En effet, l’attribution d’un titre reste conditionnée à la réalisation d’une journée de travail comprenant une pause déjeuner.
Déléguer cette charge administrative permet de sécuriser vos calculs et de fiabiliser les déductions sur bulletin. Pour découvrir nos prestations sur mesure, consultez nos différentes formules d’externalisation de la paie.
Sécurisez vos déclarations sociales avec Access Paie
Vous souhaitez structurer vos avantages sociaux ou déléguer l’ensemble de votre traitement de paie ? Nos spécialistes veillent scrupuleusement au respect des règles légales pour garantir votre sérénité. N’hésitez pas à contacter l’équipe Access Paie afin d’obtenir un conseil personnalisé.