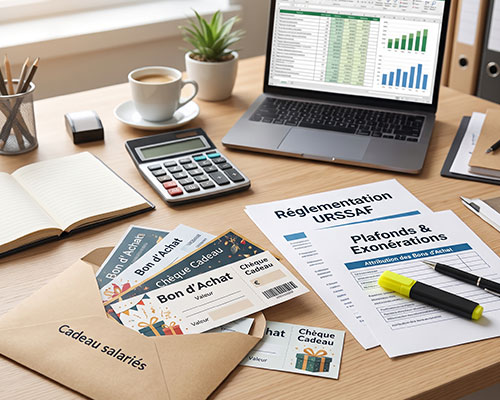
L’attribution de bons d’achat et chèques cadeaux représente un levier privilégié pour récompenser les collaborateurs lors des moments clés de l’année. En effet, ces gratifications améliorent le pouvoir d’achat des équipes sans alourdir excessivement la fiscalité. De plus, ils renforcent le sentiment d’appartenance au sein de l’entreprise. Néanmoins, le Code de la sécurité sociale pose un principe général strict. C’est pourquoi tout avantage consenti en lien avec le travail est présumé constituer une rémunération imposable.
Pour sécuriser l’exonération sociale, le CSE ou l’employeur doit respecter des règles rigoureuses. Par conséquent, une parfaite maîtrise de la doctrine administrative évite tout risque de redressement financier.
1. Le principe général : la franchise globale des 5 % du PMSS
L’administration sociale applique une présomption de dispense de cotisations fondée sur le Plafond Mensuel de la Sécurité Sociale (PMSS).
L’exonération est automatique lorsque le montant cumulé annuel attribué à un salarié ne dépasse pas 5 % du PMSS. Tant que le total annuel reste sous cette limite, aucune justification d’événement particulier n’est exigée. Vous pouvez d’ailleurs vérifier les montants en vigueur sur Service-Public.fr.
En revanche, si le plafond annuel est franchi, la tolérance globale cesse immédiatement de s’appliquer. Dès lors, l’entreprise doit démontrer la conformité de chaque dotation au regard de critères d’exonération stricts.
2. Dépassement de seuil pour les bons d’achat et chèques cadeaux : les 3 règles cumulatives
Lorsque le seuil annuel des 5 % est dépassé, l’exonération reste possible sous réserve de respecter trois conditions cumulatives :
Règle 1 : Le lien direct avec un événement reconnu par l’URSSAF
Le bénéficiaire doit être personnellement concerné par l’événement célébré. La réglementation de l’URSSAF dresse une liste limitative de situations autorisées :
- La naissance ou l’adoption d’un enfant au sein du foyer.
- Le mariage ou la conclusion d’un PACS par le collaborateur.
- Le départ à la retraite d’un membre du personnel.
- La fête des mères et la fête des pères.
- La Sainte-Catherine (25 ans pour une salariée non mariée) et la Saint-Nicolas (30 ans pour un salarié non marié).
- Le Noël des salariés et le Noël des enfants (jusqu’à 16 ans révolus).
- La rentrée scolaire pour les enfants à charge scolarisés jusqu’à 26 ans.
- La journée internationale des droits des femmes sous accord spécifique.
Ainsi, un salarié sans enfant ne peut jamais percevoir de bon pour la rentrée scolaire. De même, attribuer une dotation pour un événement absent de cette liste entraîne une taxation immédiate.
Règle 2 : Une utilisation déterminée en lien avec l’événement
Le bon ne peut être échangé contre des espèces sous aucun prétexte. De plus, il doit mentionner les rayons ou les types de produits autorisés. Par exemple, un bon de Noël pour enfants doit concerner les jouets, livres ou vêtements. En outre, l’achat de carburant ou de produits alimentaires courants demeure formellement prohibé.
Règle 3 : Un montant conforme au seuil de 5 % du PMSS par événement
La valeur unitaire du titre ne doit pas excéder 5 % du PMSS par événement et par bénéficiaire. Pour Noël, le plafond s’applique par salarié et par enfant à charge. Si deux conjoints travaillent dans la même structure, ils cumulent chacun leurs droits pour leurs enfants communs.
3. Récapitulatif des modalités d’attribution et pièces justificatives
Afin de préparer sereinement un éventuel contrôle administratif, voici le tableau de gestion à suivre :
| Événement réglementé | Bénéficiaires légitimes | Plafond réglementaire | Justificatif à archiver |
|---|
| Noël des salariés | Ensemble des salariés | 5 % du PMSS par salarié | Liste d’émargement signée |
| Noël des enfants | Enfants jusqu’à 16 ans | 5 % du PMSS par enfant | Acte de naissance ou livret de famille |
| Rentrée scolaire | Enfants de moins de 26 ans | 5 % du PMSS par enfant | Certificat de scolarité valide |
| Mariage ou PACS | Salarié contractant | 5 % du PMSS par événement | Acte de mariage ou attestation PACS |
| Naissance ou adoption | Salarié parent | 5 % du PMSS par enfant | Extrait d’acte de naissance officiel |
| Départ à la retraite | Salarié partant en retraite | 5 % du PMSS | Notification de départ en retraite |
4. Risque de contrôle URSSAF : la réintégration dès le premier euro
L’inobservation d’une seule condition cumulative entraîne des conséquences financières lourdes pour l’entreprise :
Le redressement sur la valeur intégrale du bon
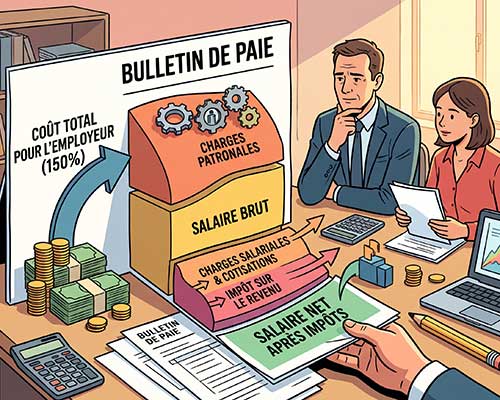
En cas de manquement, ce n’est pas uniquement la part dépassant le plafond qui est redressée. Au contraire, l’administration réintègre la totalité de la somme dans l’assiette des cotisations sociales et de la CSG/CRDS. De plus, ce montant devient soumis au prélèvement à la source.
L’interdiction absolue de toute discrimination
La distribution de bons d’achat et chèques cadeaux doit impérativement reposer sur des critères objectifs et collectifs. Il est donc formellement interdit de moduler les dotations en fonction des performances professionnelles ou des absences pour maladie. Pour piloter vos effectifs en conformité avec le droit social, découvrez nos solutions RH et SIRH.
5. Bonnes pratiques pour administrer vos bons d’achat et chèques cadeaux
Afin de protéger la trésorerie de l’entreprise, quelques réflexes de gestion s’imposent :
- Suivre les cumuls par matricule : Tenez un registre annuel pour détecter les salariés qui s’approchent du plafond des 5 % du PMSS.
- Collecter les justificatifs en amont : Exigez les actes d’état civil ou attestations scolaires avant toute commande de dotations.
- Utiliser des cartes à paramétrage sélectif : Les cartes dématérialisées bloquent automatiquement les commerces non autorisés, éliminant les risques d’achat de carburant ou d’alimentation courante.
Déléguer votre gestion sociale vous permet de fiabiliser le traitement des avantages en nature sur les bulletins de paie. Pour en savoir plus sur nos offres, consultez nos différentes formules d’externalisation de la paie.
Sécurisez vos déclarations sociales avec Access Paie
Vous souhaitez faire auditer vos attributions de bons d’achat et chèques cadeaux ou externaliser le traitement de vos fiches de paie ? Nos spécialistes veillent scrupuleusement au respect des règles légales pour garantir votre sérénité. N’hésitez pas à contacter l’équipe Access Paie dès aujourd’hui pour bénéficier d’un diagnostic personnalisé.