Peut-on Vraiment Payer un Salarié Intégralement en Espèces ?

Savoir s’il est possible de payer un salarié en espèces suscite souvent des interrogations chez les chefs d’entreprise et les artisans. En effet, la gestion de la paie obéit à un ensemble de règles strictes destinées à protéger les travailleurs. De plus, la législation fiscale et sociale impose une traçabilité rigoureuse des flux financiers. Pour lutter contre le blanchiment et le travail dissimulé, le Code du travail encadre strictement les règlements manuels. C’est pourquoi l’employeur doit respecter des seuils précis sous peine de sanctions. Entre le plafond légal des 1 500 euros nets, le reçu d’émargement obligatoire et les exigences de l’URSSAF, la marge d’erreur reste mince. Par conséquent, voici les règles légales indispensables pour sécuriser vos modalités de règlement en toute sérénité.

1. Le cadre légal : jusqu’où peut-on payer un salarié en espèces ?

L’article L. 3241-1 du Code du travail, accessible sur Légifrance, fixe sans ambiguïté les règles de paiement de la rémunération. Le texte légal distingue deux situations bien précises selon le montant net exigible sur le bulletin :
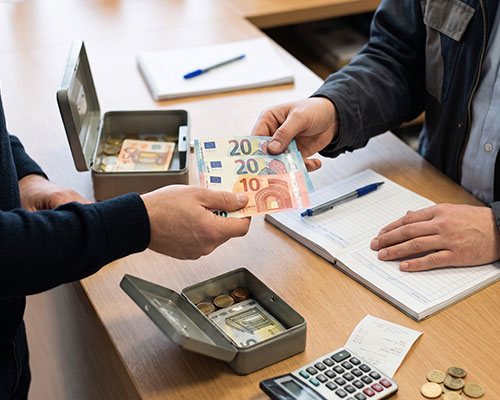
  • Jusqu’à 1 500 € net par mois : Le règlement en pièces et billets est légalement autorisé, à la condition expresse que le salarié en fasse la demande.
  • Au-delà de 1 500 € net par mois : L’employeur a l’interdiction absolue de régler en liquide. Le salaire doit obligatoirement être versé par virement bancaire ou par chèque barré.
D’ailleurs, vous pouvez retrouver l’ensemble des modalités officielles de versement sur le portail Service-Public.fr. Notons également que le paiement fractionné pour contourner ce plafond est formellement prohibé par la jurisprudence.

2. Le salarié peut-il exiger d’être payé en argent liquide ?

Si la rémunération mensuelle nette ne dépasse pas 1 500 €, le salarié conserve le droit de solliciter un versement en espèces. Dans ce cas, l’employeur ne peut pas lui opposer un refus de principe, sauf motif légitime lié à la sécurité des fonds. Néanmoins, l’entreprise ne doit jamais imposer cette formule au salarié. En pratique, le collaborateur reste totalement libre d’opter pour un virement bancaire sur son compte personnel. En revanche, dès lors que le salaire dépasse 1 500 €, la volonté du salarié ne peut plus déroger à la loi. Même avec l’accord écrit du collaborateur, payer un salarié en espèces au-dessus de cette limite expose directement la société à une amende administrative.

3. Reçu d’émargement et formalisme obligatoire en paie

Remettre des billets de la main à la main sans preuve écrite représente un danger juridique majeur pour l’employeur :
Document requis Contenu obligatoire Finalité juridique et preuve
Reçu d’émargement Date, montant exact en chiffres et lettres, signature Preuve matérielle du paiement libératoire du salaire
Bulletin de paie Mention explicite du mode de règlement « espèces » Cohérence déclarative en cas de contrôle URSSAF
Demande écrite du salarié Courrier daté sollicitant le versement en liquide Démontre le libre consentement du salarié

La règle fondamentale de la charge de la preuve

En cas de litige devant le Conseil de prud’hommes, la charge de la preuve incombe exclusivement à l’employeur. Si le salarié affirme ne pas avoir reçu son salaire, l’employeur doit être capable de produire un reçu d’émargement daté et signé. À défaut de cette pièce originale, les juges condamnent systématiquement l’entreprise à verser une seconde fois la somme réclamée.

4. Risques de contrôle URSSAF et sanctions applicables

Le maniement d’argent liquide attire immédiatement l’attention des inspecteurs lors des contrôles sociaux et fiscaux.

La suspicion de travail dissimulé

L’absence de traçabilité bancaire éveille souvent des soupçons de dissimulation d’activité ou de travail dissimulé. En effet, l’URSSAF vérifie scrupuleusement la cohérence entre les sorties de caisse de l’entreprise et les déclarations sociales nominatives (DSN). Si une discordance apparaît, l’administration peut engager une procédure de redressement forfaitaire sur les cotisations sociales.

Les amendes fiscales pour infraction aux moyens de paiement

Le non-respect de l’interdiction de payer un salarié en espèces au-delà de 1 500 € constitue une infraction fiscale. L’entreprise s’expose à une amende pouvant atteindre 5 % des sommes indûment réglées en liquide. Pour fiabiliser vos journaux de paie et votre coffre-fort documentaire, découvrez nos solutions RH et SIRH.

5. Pourquoi privilégier systématiquement le virement bancaire SEPA ?

Même si la loi autorise les espèces sous le seuil de 1 500 €, le virement bancaire demeure la solution recommandée :
  1. Une preuve automatique et infalsifiable : L’ordre de virement bancaire constitue une trace électronique opposable devant toutes les juridictions.
  2. La sécurité physique des locaux : Vous évitez de conserver des fonds importants en liquide au sein de vos bureaux ou de vos points de vente.
  3. Le respect du calendrier de paie : Les virements automatiques garantissent un versement régulier à date fixe, sans risque d’oubli ou de retard matériel.
Déléguer votre gestion sociale vous permet d’automatiser vos flux bancaires et de fiabiliser chaque étape du cycle de paie. Pour découvrir nos prestations sur mesure, consultez nos différentes formules d’externalisation de la paie.

Sécurisez vos modalités de paiement avec Access Paie

Vous souhaitez faire auditer vos pratiques de versement ou vérifier la légalité de vos acomptes sur salaire ? Nos spécialistes en droit social et gestionnaires de paie vous accompagnent au quotidien pour garantir une totale conformité. N’hésitez pas à contacter l’équipe Access Paie dès aujourd’hui afin de bénéficier d’un diagnostic personnalisé.


Charger plus

Fin du contenu