La prise en charge des frais de transport domicile-travail représente un enjeu financier et social majeur pour chaque employeur. En effet, la hausse des prix de l’énergie pèse lourdement sur le pouvoir d’achat des équipes. De plus, les salariés attendent un réel engagement écoresponsable de leur direction. C’est pourquoi le Code du travail encadre strictement la participation patronale aux trajets quotidiens.
Entre l’obligation légale sur les abonnements publics et les régimes facultatifs d’incitation, les règles restent denses. Par conséquent, une parfaite maîtrise des textes évite tout risque de redressement de cotisations.
1. Transports publics : l’obligation légale pour les frais de transport domicile-travail
L’employeur doit participer financièrement aux déplacements des salariés empruntant les transports en commun. Cette règle s’applique également aux services publics de location de vélos.
En pratique, la gestion de cette obligation répond à des critères précis :
- Les titres acceptés : Les abonnements annuels, mensuels ou hebdomadaires nominatifs sont obligatoires. En revanche, les tickets à l’unité restent exclus.
- Le niveau minimal de prise en charge : L’entreprise finance au minimum 50 % de l’abonnement sur la base du tarif de seconde classe.
- Le régime social de faveur : Cette fraction minimale est exonérée de cotisations sociales, de CSG/CRDS et d’impôt sur le revenu.
D’ailleurs, pour un salarié à temps partiel effectuant au moins un mi-temps, le remboursement reste identique à celui d’un temps plein. Si la durée est inférieure, la prise en charge est calculée au prorata des heures travaillées. Retrouvez l’ensemble des critères légaux détaillés sur Service-Public.fr.
2. Véhicule personnel et prime pour les frais de transport domicile-travail
Le remboursement des dépenses de carburant individuel demeure une décision facultative pour l’employeur. Néanmoins, l’entreprise peut instaurer la prime transport par accord collectif ou décision unilatérale (DUE).
Les critères d’accès pour les salariés
Le collaborateur peut prétendre à cette aide sous deux conditions précises. Premièrement, sa résidence ou son lieu de travail se situe hors du périmètre des transports urbains. Deuxièmement, des horaires particuliers (travail de nuit ou astreinte) empêchent l’usage des transports collectifs.
Les plafonds d’exonération de cotisations
Cette indemnité profite d’une exonération fiscale et sociale dans la limite de plafonds annuels stricts :
- Jusqu’à 400 € par an et par salarié pour les véhicules thermiques (carburant essence ou diesel).
- Jusqu’à 800 € par an pour les véhicules électriques, hybrides rechargeables ou à hydrogène.
3. Le forfait mobilités durables (FMD) : le levier écologique
Instauré par la Loi d’Orientation des Mobilités, le FMD permet d’encourager les mobilités douces. En effet, l’employeur compense les trajets réalisés à vélo, en trottinette ou en covoiturage.
De plus, le montant accordé bénéficie d’une exonération de cotisations sociales jusqu’à 700 € par an. Ce plafond grimpe même à 800 € en cas de cumul avec un abonnement de transport public. L’aide prend la forme d’un versement sur le bulletin ou d’un titre mobilité dématérialisé.
4. Synthèse des dispositifs de frais de transport domicile-travail
Afin de clarifier vos obligations déclaratives, voici un tableau récapitulatif des différents régimes :
| Dispositif | Caractère légal | Plafond annuel exonéré | Justificatif à conserver |
|---|
| Abonnement transports publics | Obligatoire (50 % min.) | 50 % du tarif 2de classe | Attestation nominative d’achat |
| Prime transport thermique | Facultatif | 400 € par an | Carte grise et attestation de contrainte |
| Prime transport électrique | Facultatif | 800 € par an | Carte grise du véhicule propre |
| Forfait mobilités durables | Facultatif | 700 € à 800 € (selon cumul) | Attestation sur l’honneur d’usage |
Ainsi, chaque formule propose des atouts spécifiques selon la localisation géographique de vos établissements. Pour structurer ces avantages au sein de votre politique salariale, découvrez nos formules d’accompagnement paie.
5. Sécurisation en paie et conformité lors d’un contrôle URSSAF
Le versement de ces indemnités exige une vigilance administrative permanente. En effet, les contrôleurs de l’URSSAF examinent avec rigueur la réalité des trajets indemnisés.
La conservation rigoureuse des pièces justificatives
L’employeur doit archiver systématiquement les copies des titres de transport nominatifs. En l’absence de justificatif probant, l’administration réintègre l’intégralité des sommes dans l’assiette des cotisations. Par conséquent, cette sanction entraîne des pénalités de retard substantielles.
Le traitement sur le bulletin de salaire
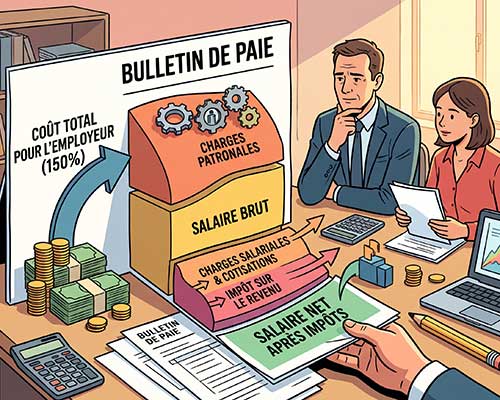
Les remboursements doivent être isolés sur une ligne spécifique en bas de bulletin. Ainsi, la mention distincte garantit l’application correcte des allègements fiscaux et sociaux. Enfin, l’attribution d’un régime facultatif doit respecter scrupuleusement l’égalité de traitement entre salariés.
Confiez la gestion de vos variables sociales à des experts
Vous souhaitez fiabiliser le remboursement de vos frais de transport domicile-travail ou externaliser vos déclarations DSN ? Nos équipes vous apportent une conformité juridique totale. N’hésitez pas à contacter l’équipe Access Paie pour échanger avec nos spécialistes.