Le contrôle des mentions obligatoires sur le bulletin de paie constitue une priorité légale pour tout employeur. En effet, l’article R. 3243-1 du Code du travail encadre strictement la forme de ce document. De plus, les réformes successives modernisent régulièrement la maquette des fiches de paie. L’instauration du montant net social illustre d’ailleurs cette volonté d’harmonisation. Ainsi, les services des ressources humaines doivent vérifier chaque rubrique pour garantir une totale conformité.
Pour la direction financière comme pour le gestionnaire social, l’exactitude des calculs reste capitale. Par conséquent, une omission expose l’entreprise à des sanctions civiles ou administratives lors d’un contrôle.
1. Identification des parties : les premières mentions obligatoires sur le bulletin de paie
L’en-tête formalise les informations d’identification relatives au contrat de travail. C’est pourquoi plusieurs mentions indispensables doivent y figurer avec exactitude :
- Les données de l’employeur : Raison sociale, adresse du siège, numéro SIRET et code APE/NAF de l’établissement.
- La convention collective : Intitulé officiel de la convention collective de branche applicable à l’entreprise.
- L’identité du salarié : Nom, prénom, poste occupé et coefficient hiérarchique dans la grille de classification.
- Le temps de travail : Période de paie, heures au taux normal, heures supplémentaires ou mention d’un forfait-jours.
D’ailleurs, le cadre réglementaire complet est consultable directement sur Légifrance. En cas d’absence de convention collective, la référence aux articles du Code du travail relatifs aux préavis s’impose.
2. Rémunération brute et cotisations sociales par grand pôle
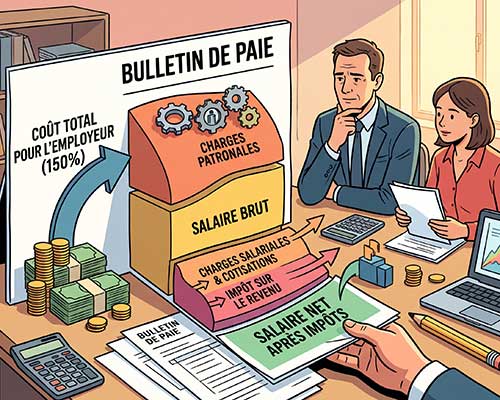
Le corps de la fiche de paie détaille la formation du salaire brut avant déductions. En premier lieu, on retrouve le salaire de base et les éventuelles primes contractuelles. En second lieu, les avantages en nature (véhicule, repas) sont réintégrés dans l’assiette brute.
Depuis la mise en place du bulletin clarifié, les cotisations ne sont plus listées individuellement. Au contraire, les charges patronales et salariales sont regroupées par pôles de protection sociale :
| Pôle de risque social | Garanties et cotisations incluses |
|---|
| Santé | Maladie, maternité, invalidité, décès et complémentaire santé obligatoire |
| Accidents du travail (AT/MP) | Cotisation patronale selon le taux fixé par la CARSAT ou la CRAMIF |
| Retraite | Retraite de base de la Sécurité sociale et retraite complémentaire Agirc-Arrco |
| Famille | Allocations familiales et contribution solidarité autonomie (CSA) |
| Assurance chômage | Cotisations d’assurance chômage et contribution de garantie des salaires (AGS) |
| Autres contributions | CSG/CRDS, allègements généraux de cotisations et versements mobilité |
En outre, le document doit mentionner le montant total versé par l’employeur. Ainsi, le collaborateur visualise sans ambiguïté le coût complet de son poste de travail.
3. Net social, net imposable et net à payer : les trois montants clés
Le bas de la fiche distingue désormais trois valeurs financières fondamentales. En effet, chaque montant répond à une fonction administrative distincte :
Le montant net social (MNS)
Cette valeur sert de référence unique pour le calcul des aides sociales versées par la CAF ou la MSA. Par conséquent, elle simplifie les déclarations trimestrielles pour le RSA et la Prime d’activité.
Le net imposable et le prélèvement à la source
Ce montant intègre la part patronale de mutuelle et sert d’assiette à l’impôt sur le revenu. De plus, la fiche précise le taux d’imposition transmis par le fisc et le montant prélevé à la source. Vous pouvez retrouver les détails de ce barème sur le site officiel Service-Public.fr.
Le net à payer au collaborateur
Il s’agit de la somme finale virée sur le compte bancaire du salarié. La date de paiement ainsi que le mode de règlement doivent obligatoirement accompagner cette ligne.
4. Mentions interdites et mentions obligatoires sur le bulletin de paie
Savoir repérer les mentions obligatoires sur le bulletin de paie implique aussi de connaître les interdictions strictes. En pratique, le législateur interdit formellement deux mentions spécifiques :
- L’exercice du droit de grève : La déduction sur salaire apparaît sous l’intitulé neutre d’absence non rémunérée.
- Les fonctions de représentant du personnel : Les heures de délégation font l’objet d’une fiche annexe séparée pour préserver la confidentialité.
Enfin, le bulletin rappelle que le salarié doit conserver sa fiche sans limitation de durée. De plus, le texte précise le délai de prescription de 3 ans pour toute contestation salariale. Pour sécuriser l’édition de vos documents sociaux, découvrez nos solutions RH et SIRH.
5. Pourquoi auditer vos mentions obligatoires sur le bulletin de paie ?
Une erreur de libellé ou l’absence d’une information légale expose l’entreprise à une amende de 450 € par bulletin irrégulier. C’est pourquoi un contrôle régulier de votre logiciel de paie reste indispensable. Néanmoins, externaliser cette mission permet de transférer la responsabilité de la veille conventionnelle.
En déléguant votre gestion sociale, vous protégez durablement votre structure contre les litiges. Pour en savoir plus sur nos méthodes de travail, consultez nos différentes formules d’externalisation de la paie.
Sécurisez vos bulletins avec Access Paie
Vous souhaitez fiabiliser vos fiches de paie ou déléguer l’ensemble de votre traitement DSN mensuel ? Nos équipes de spécialistes veillent quotidiennement à votre conformité juridique. N’hésitez pas à contacter l’équipe Access Paie afin d’obtenir un diagnostic personnalisé.